УСН
Расходы организаций на УСН «доходы минус расходы»: что можно признать за год, что показывают отчёт 1С и книга учёта и почему суммы расходятся.
Где найти: Отчёты БУХДАТА → Налоги и ФНС → УСН
На вкладке один отчёт — «УСН - "Доходы, уменьшенные на величину произведенных расходов" - признанные расходы для НУ». В нём только организации на УСН «доходы минус расходы». По каждой позиции расхода рядом стоят три суммы признанного расхода: расчёт БУХДАТЫ, типовой отчёт 1С «Расходы УСН» и книга учёта доходов и расходов (КУДиР). Если суммы разошлись, позиция попадает в строку «Отклонения» с кодом причины.
Ошибки в признании расходов видны до сдачи декларации. Лишний расход занижает налог и грозит доначислением, пропущенный — завышает налог.
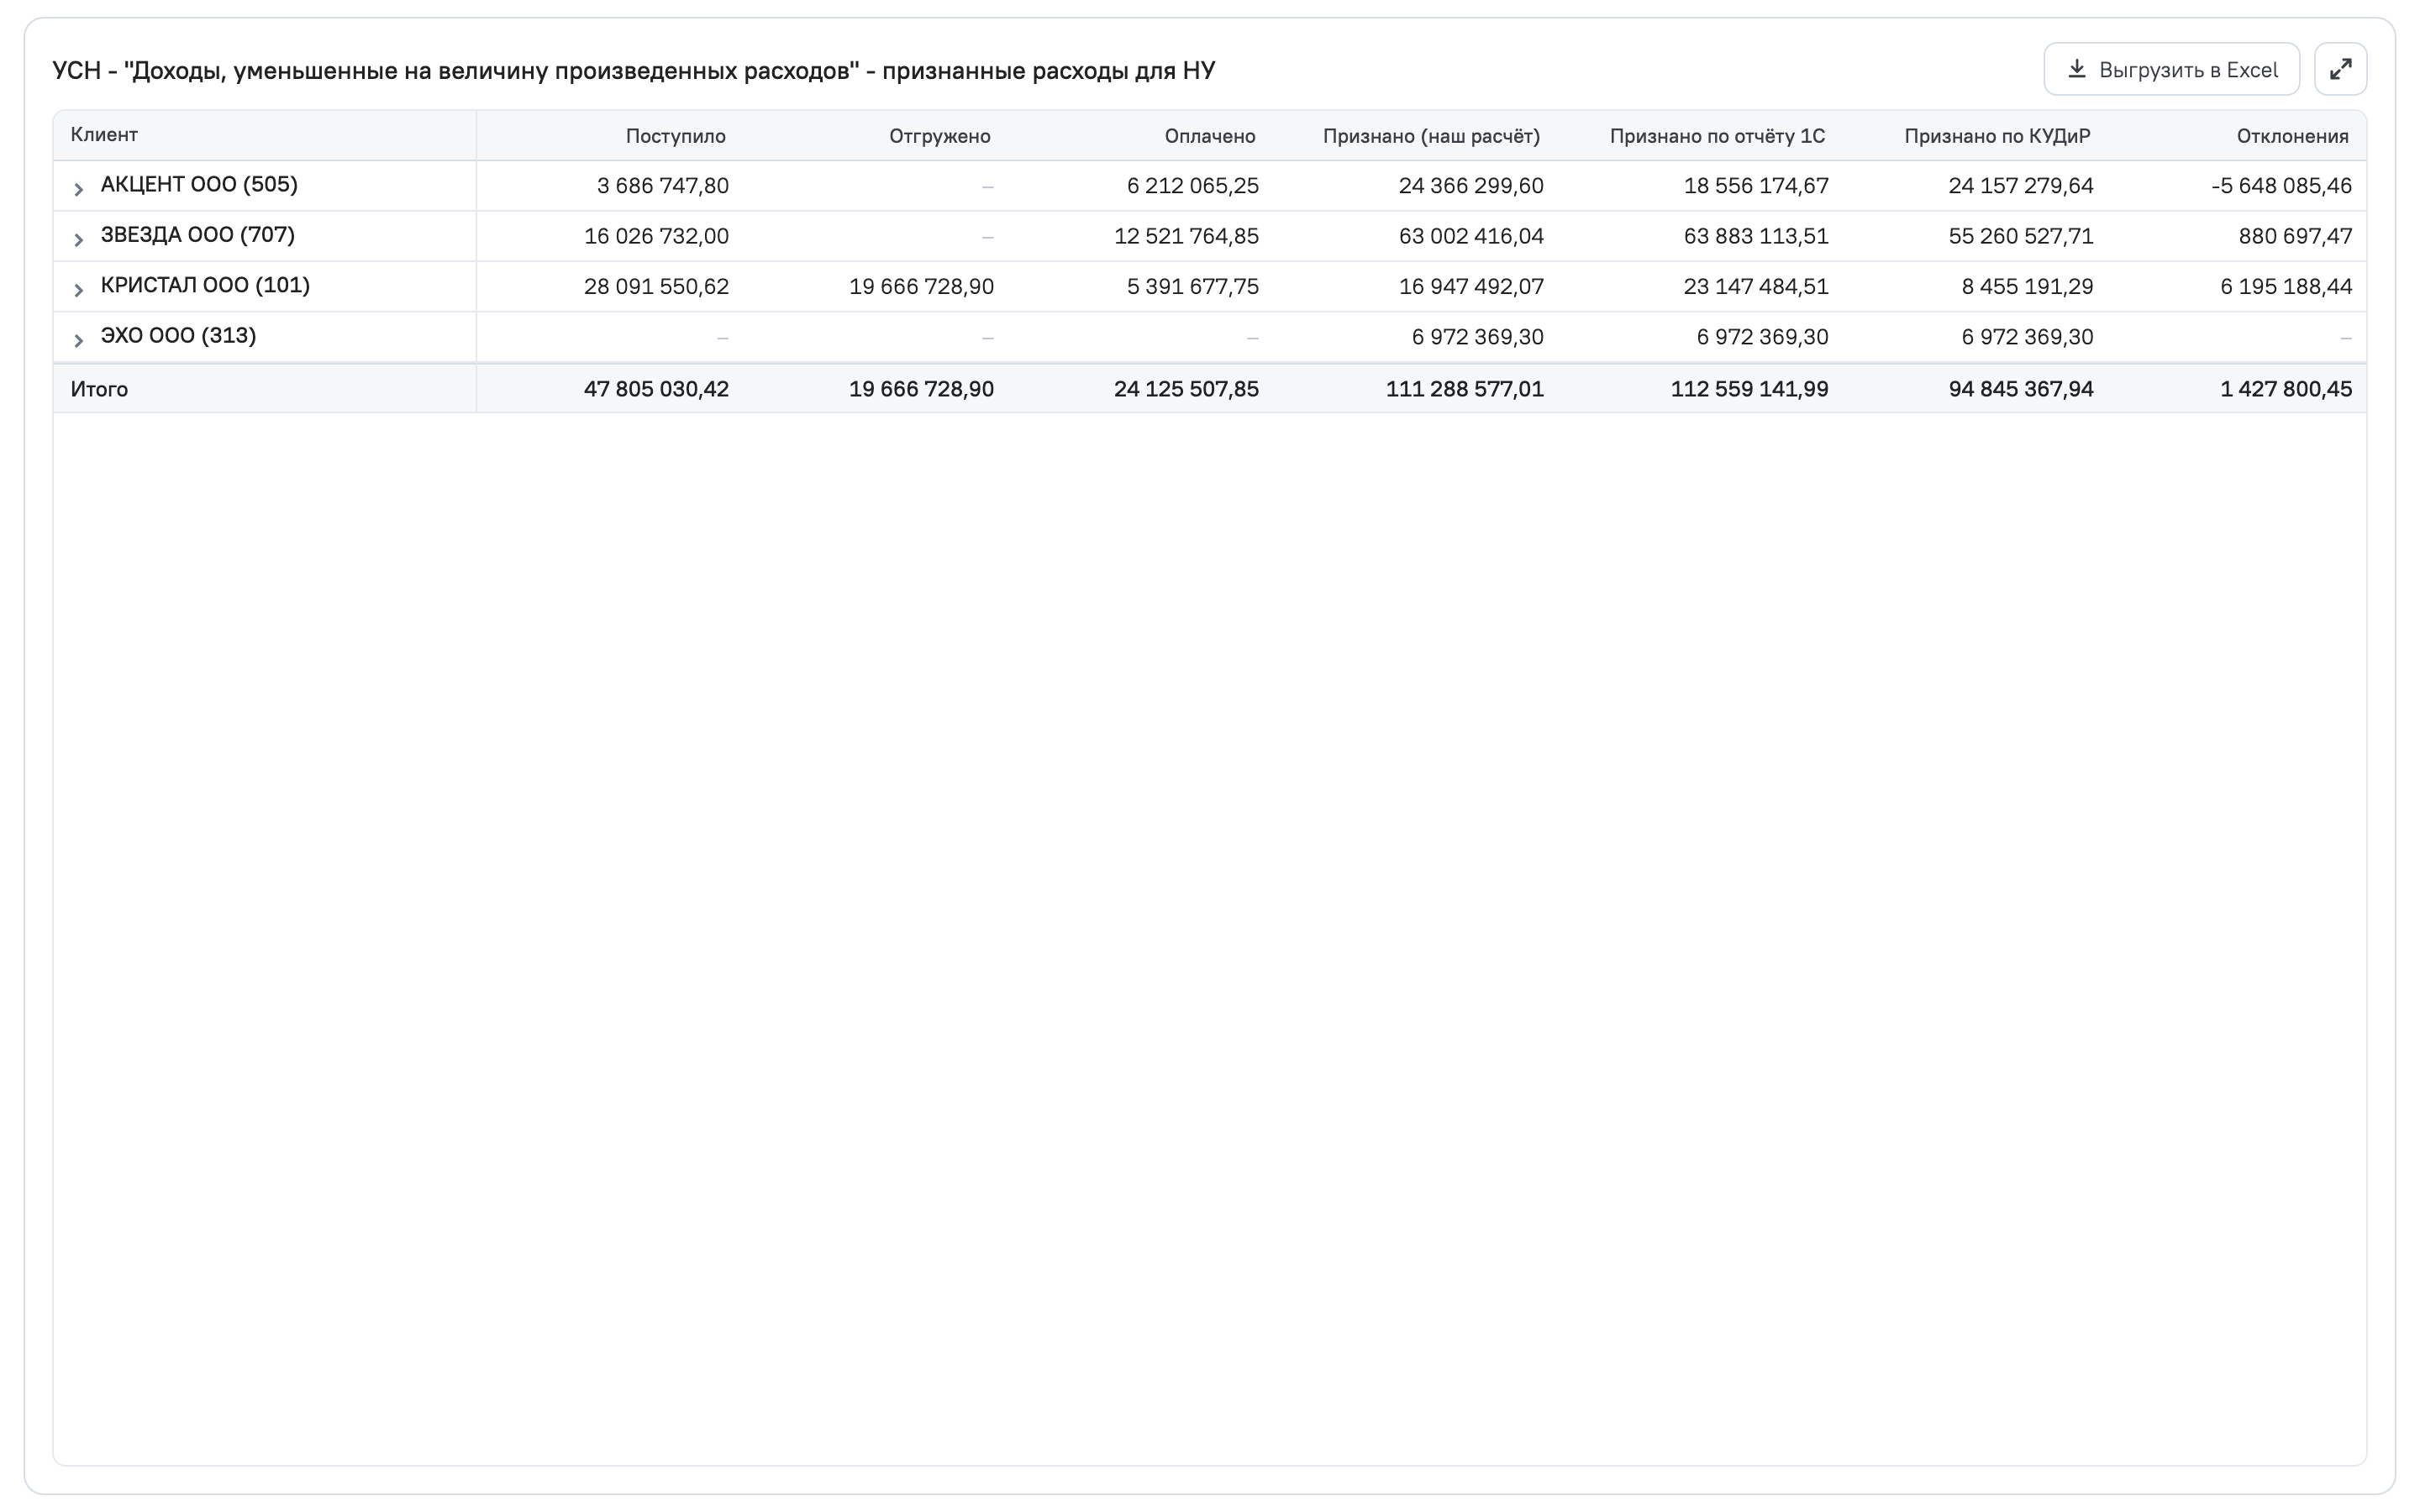
Что видно в отчёте
Строки раскрываются сверху вниз:
- Клиент — организация, рядом её система налогообложения («СНО»).
- Вид расхода: «Товары и материалы», «Услуги», «Зарплата», «Налоги и взносы», «Расходы будущих периодов».
- Аналитика: у товаров и материалов — счёт учёта: «Товары (сч. 41)» и «Материалы (сч. 10)». У услуг — вид затрат: общехозяйственные (сч. 26), коммерческие (сч. 44), производственные (сч. 20, 25), прочие. У налогов и взносов — взносы за работников, взносы ИП за себя, налоги. У расходов будущих периодов — сч. 97 и страхование. У зарплаты — оплата труда. Последней в каждом виде расхода стоит строка «Отклонения».
- Основание признания: у позиций без расхождений — «Подтверждено». В «Отклонениях» — код и название причины, например «П-02 Комиссия удержана из выручки».
- Год операции — год поступления товара или документа.
- Элемент расхода — номенклатура, услуга, сотрудник или вид налога.
- Документ — документ 1С с номером и датой.
- Событие — что произошло по документу: поступление, оплата, отгрузка, признание.
Колонки
| Колонка | Что показывает |
|---|---|
| Поступило | Сколько товаров, материалов или услуг получено |
| Отгружено | Сколько товара продано |
| Оплачено | Сколько оплачено поставщику |
| Признано (наш расчёт) | Расход, который можно признать в налоговом учёте за год: он получен, оплачен, а товар для перепродажи ещё и продан |
| Признано по отчёту 1С | Сумма, которую показывает типовой отчёт 1С «Расходы УСН» у этой организации |
| Признано по КУДиР | Сумма из книги учёта доходов и расходов. По книге заполняется декларация |
| Отклонения | Расхождение сумм признания по позиции |
Первые три колонки показывают, какое условие признания уже выполнено. Например, товар поступил и продан, но не оплачен поставщику — расход ещё не признаётся.
Причины отклонений
Каждая позиция в «Отклонениях» помечена кодом причины. Причины делятся на три группы.
Отчёт 1С не видит расход
Расход есть в книге и в расчёте БУХДАТЫ, но его нет в отчёте 1С «Расходы УСН». Это особенность отчёта 1С, а не ошибка учёта: в декларацию идёт книга. Делать ничего не нужно.
| Код | Что значит |
|---|---|
| П-01 Материалы, оплаченные авансом | Материалы оплачены вперёд и признаны в день поступления. Отчёт 1С такие расходы не показывает |
| П-02 Комиссия удержана из выручки | Вознаграждение маркетплейса или агента удержано из выручки и записано в книгу. В отчёте 1С его нет |
| П-03 Входной НДС отдельной суммой | Отчёт 1С показывает расход без НДС, книга — с НДС. Разница равна НДС по оплаченным расходам |
| П-04 Товар продан до оплаты поставщику | Расход признан в день оплаты, когда выполнено последнее условие |
| П-05 Договор в валюте | Отчёт 1С складывает валютные и рублёвые суммы напрямую, а книга берёт рубли по курсу на день оплаты |
| П-06 Сторно расхода в книге | Книга сняла ранее признанный расход, отчёт 1С этого не сделал |
Книга расходится с расчётом
Отчёт 1С совпадает с расчётом, а книга — нет. Откройте в 1С документ, на который указывает строка.
| Код | Что значит и что проверить |
|---|---|
| П-07 Взаимозачёт не отражён в книге | Долг закрыт зачётом, 1С признала расход, а в книге записи нет. Проверьте документ «Корректировка долга» |
| П-08 Товар признан в книге без реализации | По учёту товар не продан, а книга расход уже записала. Проверьте документ реализации |
| П-09 Материалы признаны в книге без оплаты | Оплата поставщику в учёте не найдена. Найдите документ оплаты |
| П-10 Запись в книге без движения в учёте | Сумма попала в книгу ручной операцией или корректировкой. Проверьте основание записи |
| П-11 Снятие расхода при передаче на реализацию | Товар передан комиссионеру, 1С сняла признанный расход, а книга оставила как было |
| П-12 Снятие расхода ограничено признанным | 1С снимает расход по партии, по которой признания не было. Снятие ограничено признанной суммой |
| П-13 Комплектация номенклатуры | Из компонентов собран комплект под другим названием. Это перемещение внутри склада, а не расход |
| П-14 Списание признано в 1С, в книге нет | При списании товаров или материалов 1С признала расход, а в книге записи нет |
| П-15 Курсовая разница по договору в у.е. | Разница равна переоценке валютного долга. При УСН она в расход не идёт, книга права |
| П-16 Задвоение документа | Сумма в отчёте кратна книге: строки продублированы, обычно после перепроведения документа |
| П-18 Запись в книгу мимо учёта расходов | Расход попал в книгу напрямую, отчёт 1С его не видит |
| П-28 Авансовый отчёт: в книге не полностью | По авансовому отчёту 1С признала расход целиком, а книга записала только часть. Проверьте приложенные документы |
| П-29 Услуга признана в 1С, в книге нет | 1С признала расход по услуге, а в книге записи нет. Проверьте оплату и попадание в книгу |
Служебные пометки
| Код | Что значит и что делать |
|---|---|
| П-21 Остаток по статье не разложен | Суммы расходятся по статье целиком, но разницу не удаётся разнести по документам. Сверьте статью вручную |
| П-22 Причина не установлена | Причину по документам определить не удалось. Это рабочий список для ручной сверки документа в 1С |
| П-23 Книга не выгружена | Книги учёта доходов и расходов за период нет, сравнение с книгой не проводится |
| П-24 Книга выгружена не за весь период | Книга есть не за весь год, сравнение с книгой не проводится |
| П-25 В книге нет расходов по разделу | В книге нет расходов этой статьи, сравнение с книгой не проводится |
При пометках П-23–П-25 отправьте данные из 1С заново — как это сделать, написано в статье Выгрузка вручную.
Как пользоваться
- Фильтры панели — «Клиент», «Ответственный ГБ», «ООО и(или) ИП», «Год операции». Год выбирается фильтром «Год операции».
- Раскройте организацию и сверьте по статьям три колонки признания.
- Раскройте строку «Отклонения» и пройдите по причинам. Причины П-01–П-06 действий не требуют. Остальные указывают документ, который нужно открыть в 1С.
- Перед сдачей декларации убедитесь, что итог книги по каждой статье объяснён: либо совпал с расчётом, либо у расхождения есть понятная причина.
Как раскрывать строки и выгружать таблицу, описано в статье Как работать с отчётами.
Что отчёт не проверяет
- Правомерность самого расхода, договоры и первичные документы проверяет бухгалтер. Отчёт показывает момент и сумму признания.
- Основные средства в отчёте не сверяются.
- Лизинговые платежи, командировки, таможенные платежи, дополнительные расходы и НДС при ввозе в отчёт пока не входят.