НДС
НДС по всем организациям за квартал: расчёт налога, проверка ставок, сверка учёта с книгами и декларацией, НДС с авансов покупателей и поставщикам.
Где найти: Отчёты БУХДАТА → Налоги и ФНС → НДС
Цель: увидеть НДС по всем организациям за квартал и найти ошибки в ставках, авансах и в совпадении учёта с книгами и декларацией до сдачи отчётности.
Показывает: по каждой организации и кварталу — сколько начислено, принято к вычету и должно быть уплачено, какие ставки применены в авансах, реализации и закупках, сходится ли учёт с книгами покупок и продаж и с декларацией, правильно ли начислен НДС с авансов покупателей и поставщикам.
Выгода: ошибки в НДС находятся до декларации и до вопросов налоговой, а бухгалтер сразу видит организацию, квартал и документ, с которого начинать.
Вкладка «НДС» — один отчёт с пятью закладками: «Общий расчёт», «Ставки», «Сравнение с книгами и декларацией», «НДС авансов покупателей (76.АВ)» и «НДС с авансов поставщикам (76.ВА)».
Что проверяет отчёт
- Общий расчёт. Сколько НДС начислено, принято к вычету и должно быть уплачено за квартал и какой запас вычетов остаётся. Помогает заранее увидеть, сколько платить, и заметить квартал, где вычетов необычно мало или много.
- Ставки. Неверная ставка в авансах, реализации и закупках: ставка, которой в этом году уже нет, ставка не по системе налогообложения, сумма НДС, не соответствующая ни одной ставке. Неверная ставка искажает начисленный налог и вычет.
- Сравнение с книгами и декларацией. НДС в учёте не совпадает с книгами покупок и продаж или с декларацией. Такое расхождение налоговая находит при сверке.
- НДС авансов покупателей. С полученного аванса НДС не начислен, или аванс зачли, а налог к вычету не приняли. Налог занижается или вычет теряется.
- НДС с авансов поставщикам. Вычет с выданного аванса не восстановлен после зачёта. Вычет заявлен без права на него.
Организация попадает в отчёт, если она платит НДС. Галочкой «Плательщики НДС» можно показать и остальные.
Как читать отчёт
Строки — кварталы и организации, раскрываются до документа. Закладки переключаются сверху.
Общий расчёт. Сводка по кварталу и по каждой организации.
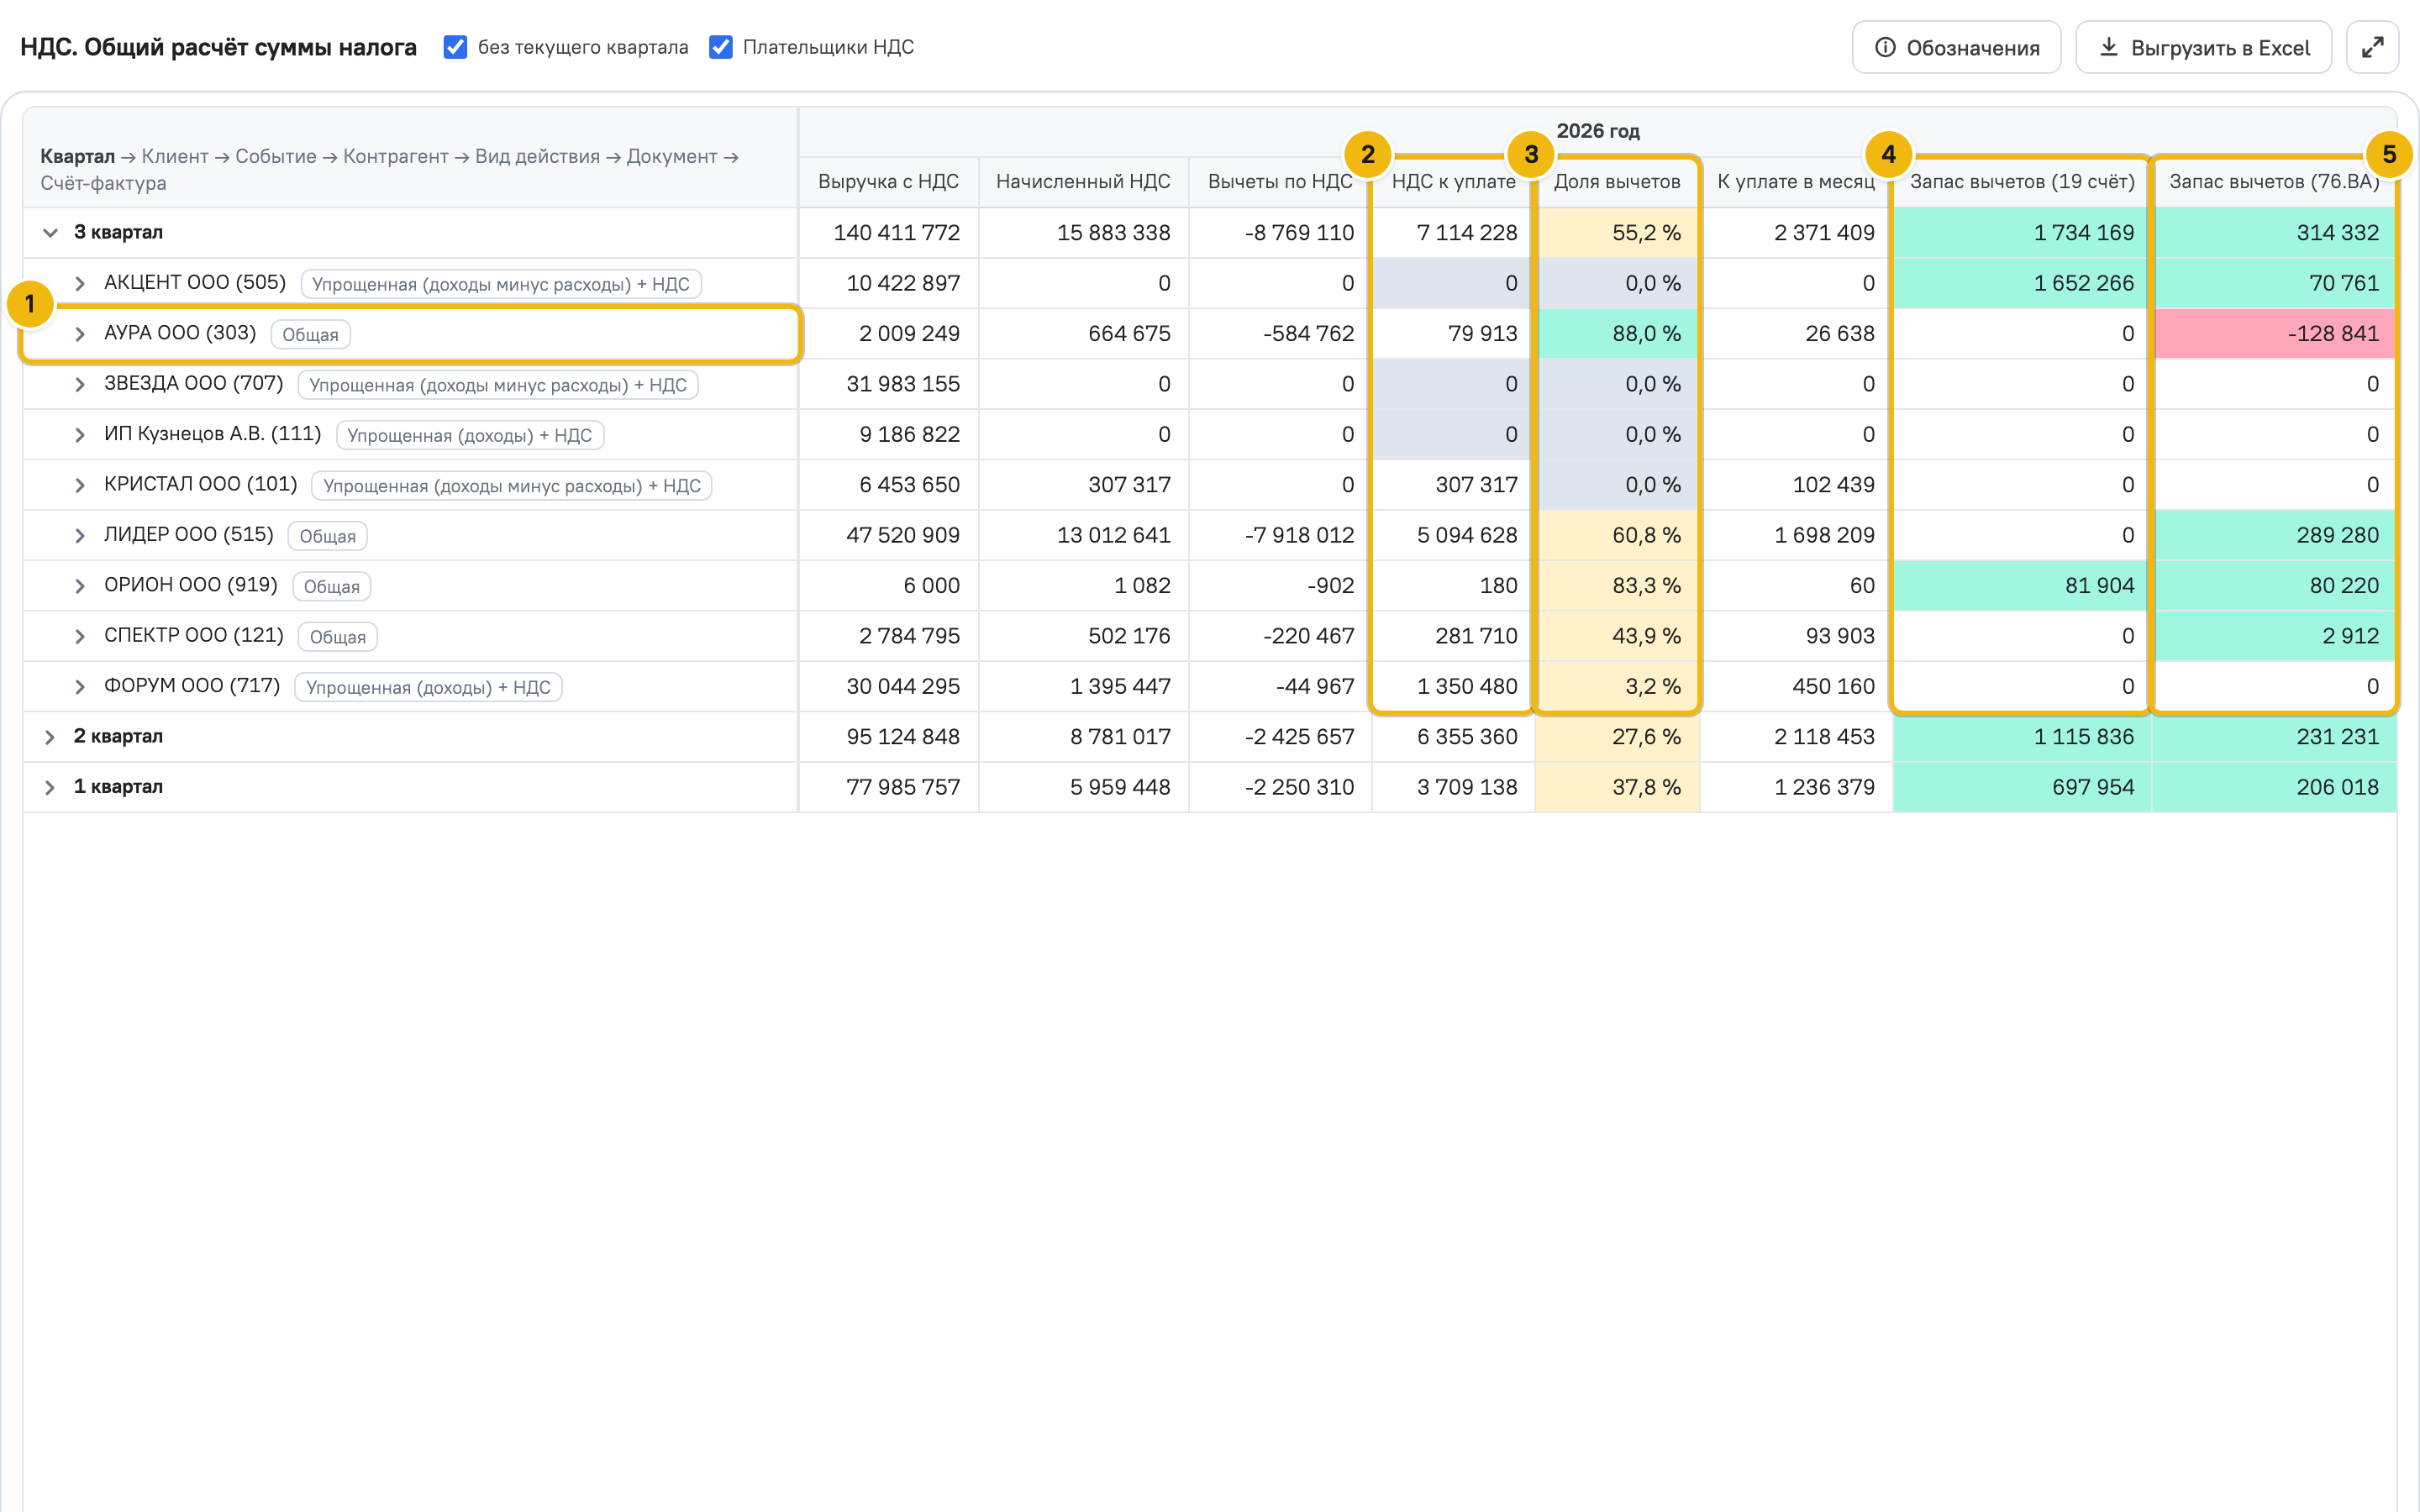
- Организация и её система налогообложения. Раскройте строку, чтобы дойти до контрагента, документа и счёта-фактуры.
- НДС к уплате за квартал. Серым отмечен ноль, розовым — налог к возмещению.
- Доля вычетов в начисленном НДС: цвет показывает, насколько она необычна.
- Запас вычетов по счёту 19: НДС, который ещё не принят к вычету.
- Запас вычетов по авансам поставщикам. Красное число — к вычету принято больше, чем позволяет аванс.
Ставки. В ячейке квартала — все ставки, которые встретились в документах.
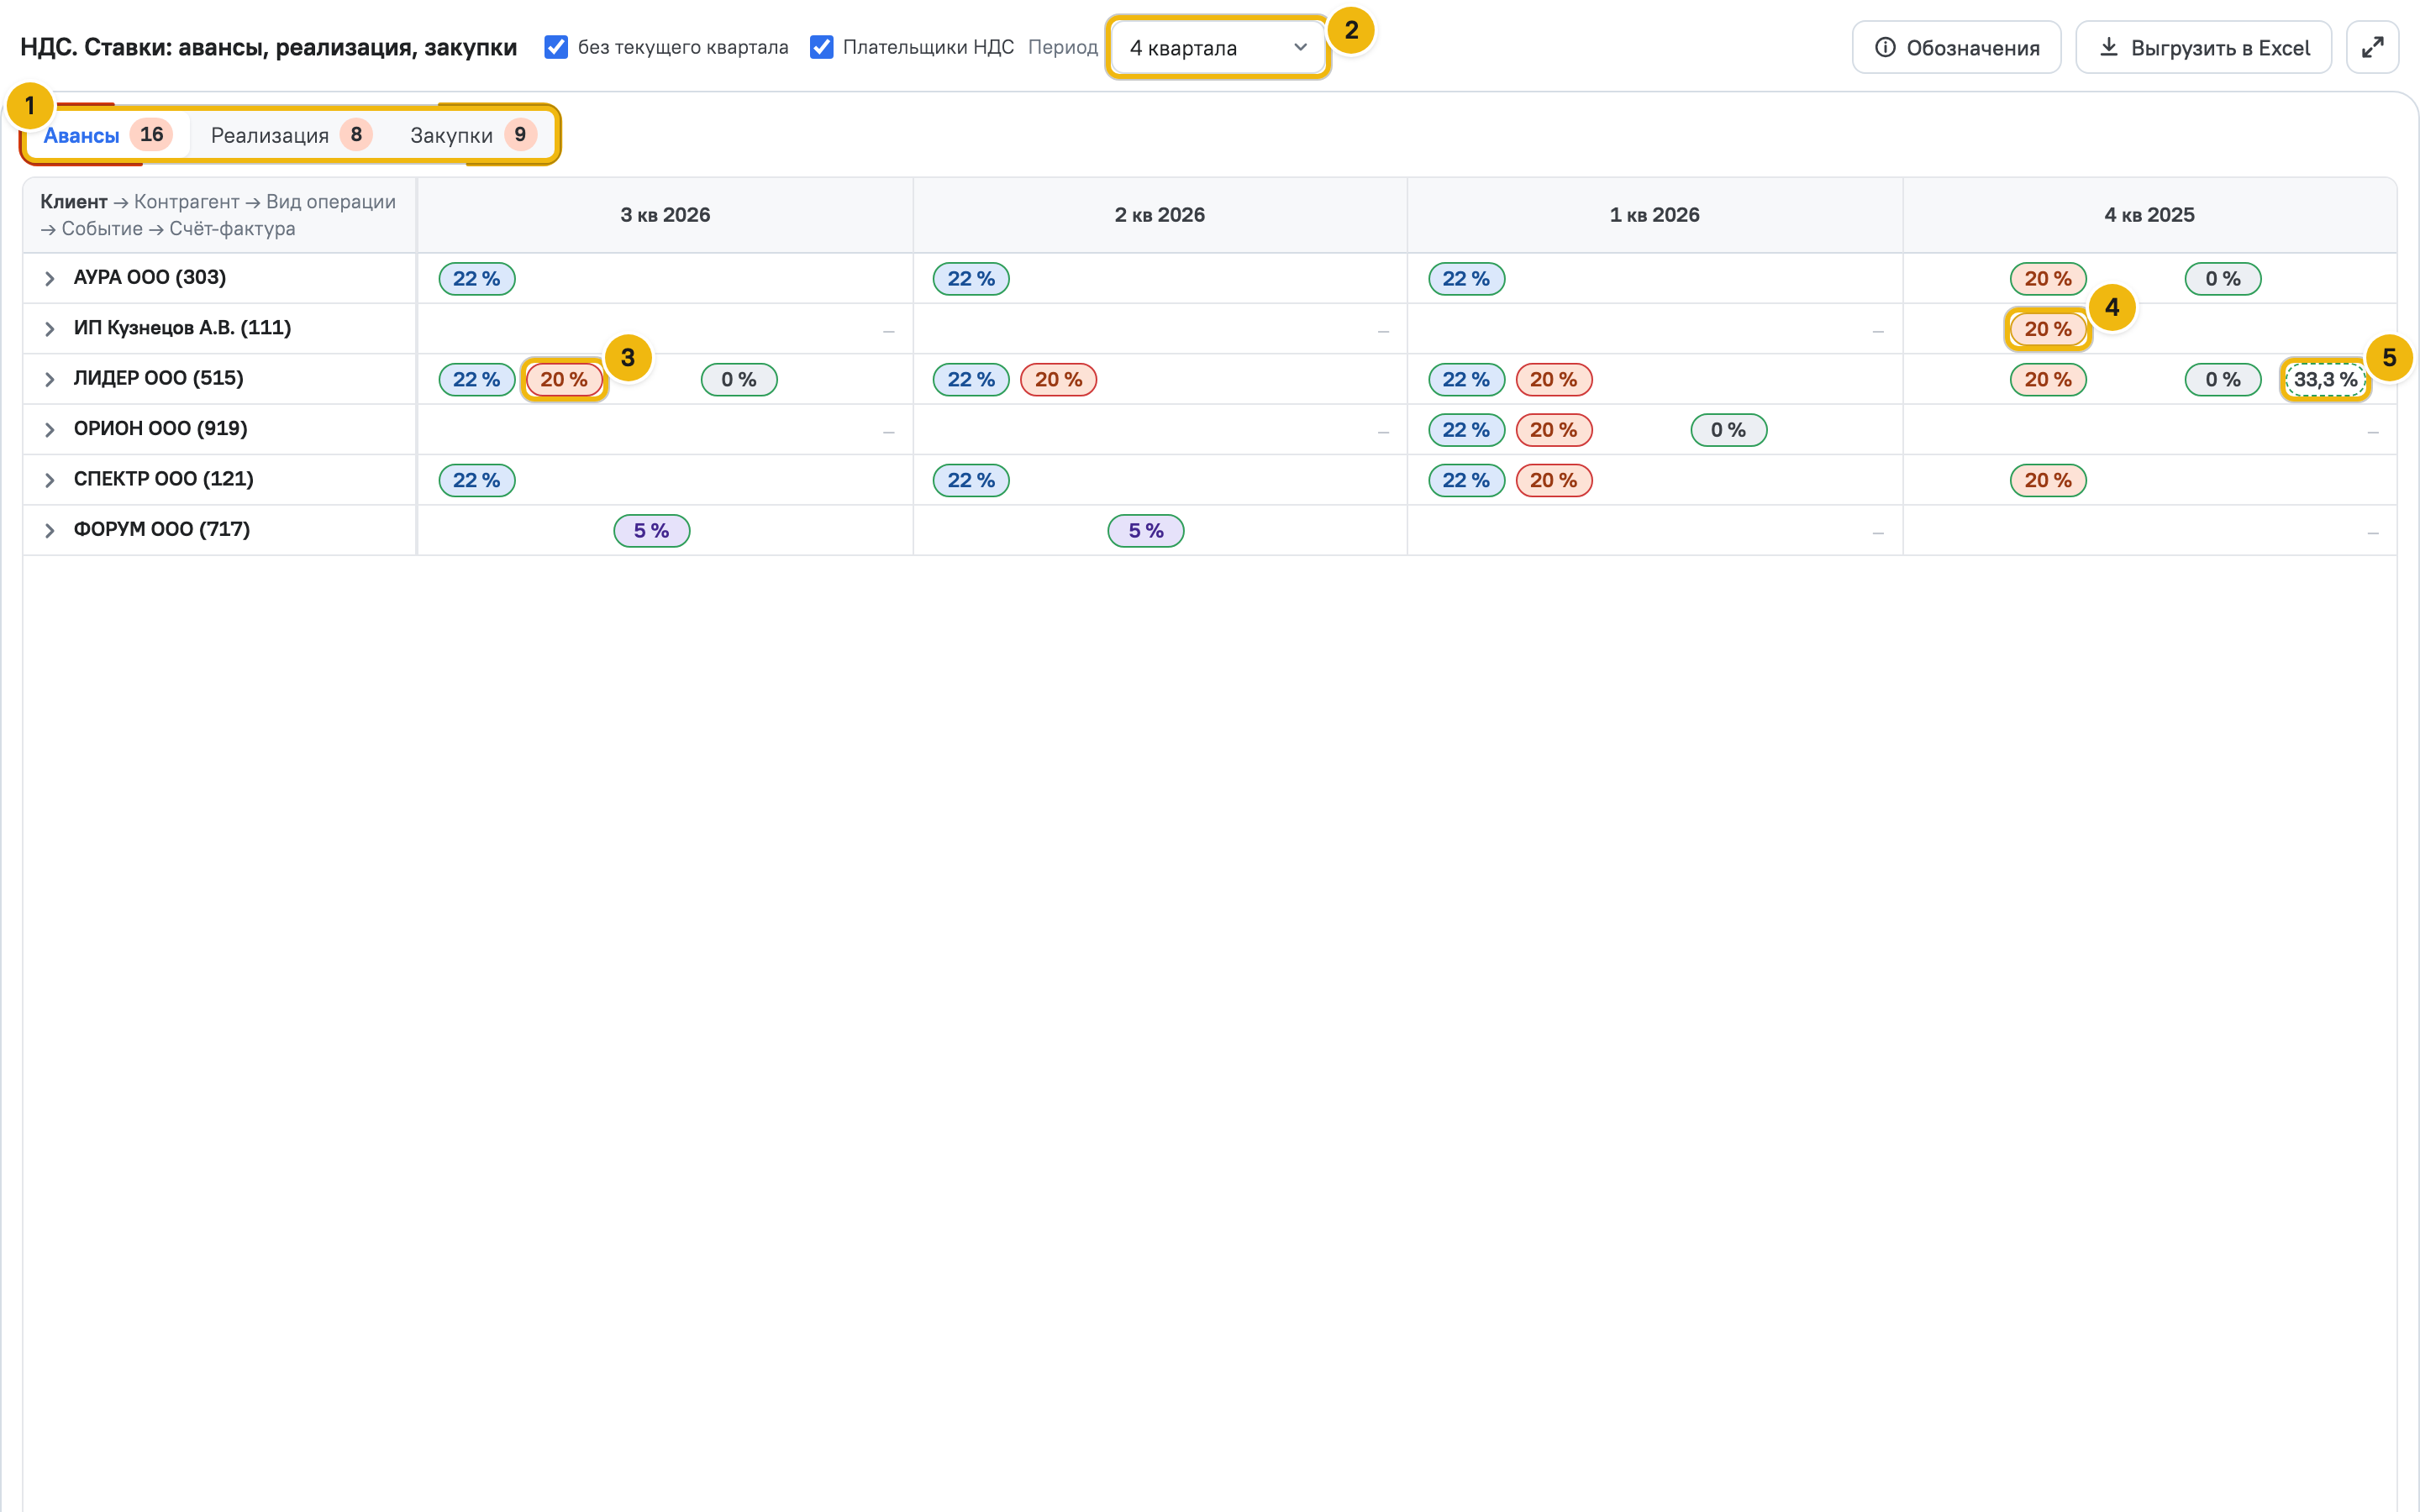
- «Авансы», «Реализация», «Закупки» и число замечаний по каждому. Нажатие на число оставляет только замечания.
- Сколько кварталов показывать.
- Красная ставка — ошибка. Здесь с 2026 года применена ставка 20 % вместо 22 %.
- Жёлтая ставка — «внимание». Здесь организация на упрощённой системе, а ставка 20 %.
- Дробное число вместо ставки: сумма НДС в записи не соответствует ни одной ставке, запись заведена неправильно.
Сравнение с книгами и декларацией. Показывает разницу между учётом и налоговыми регистрами.
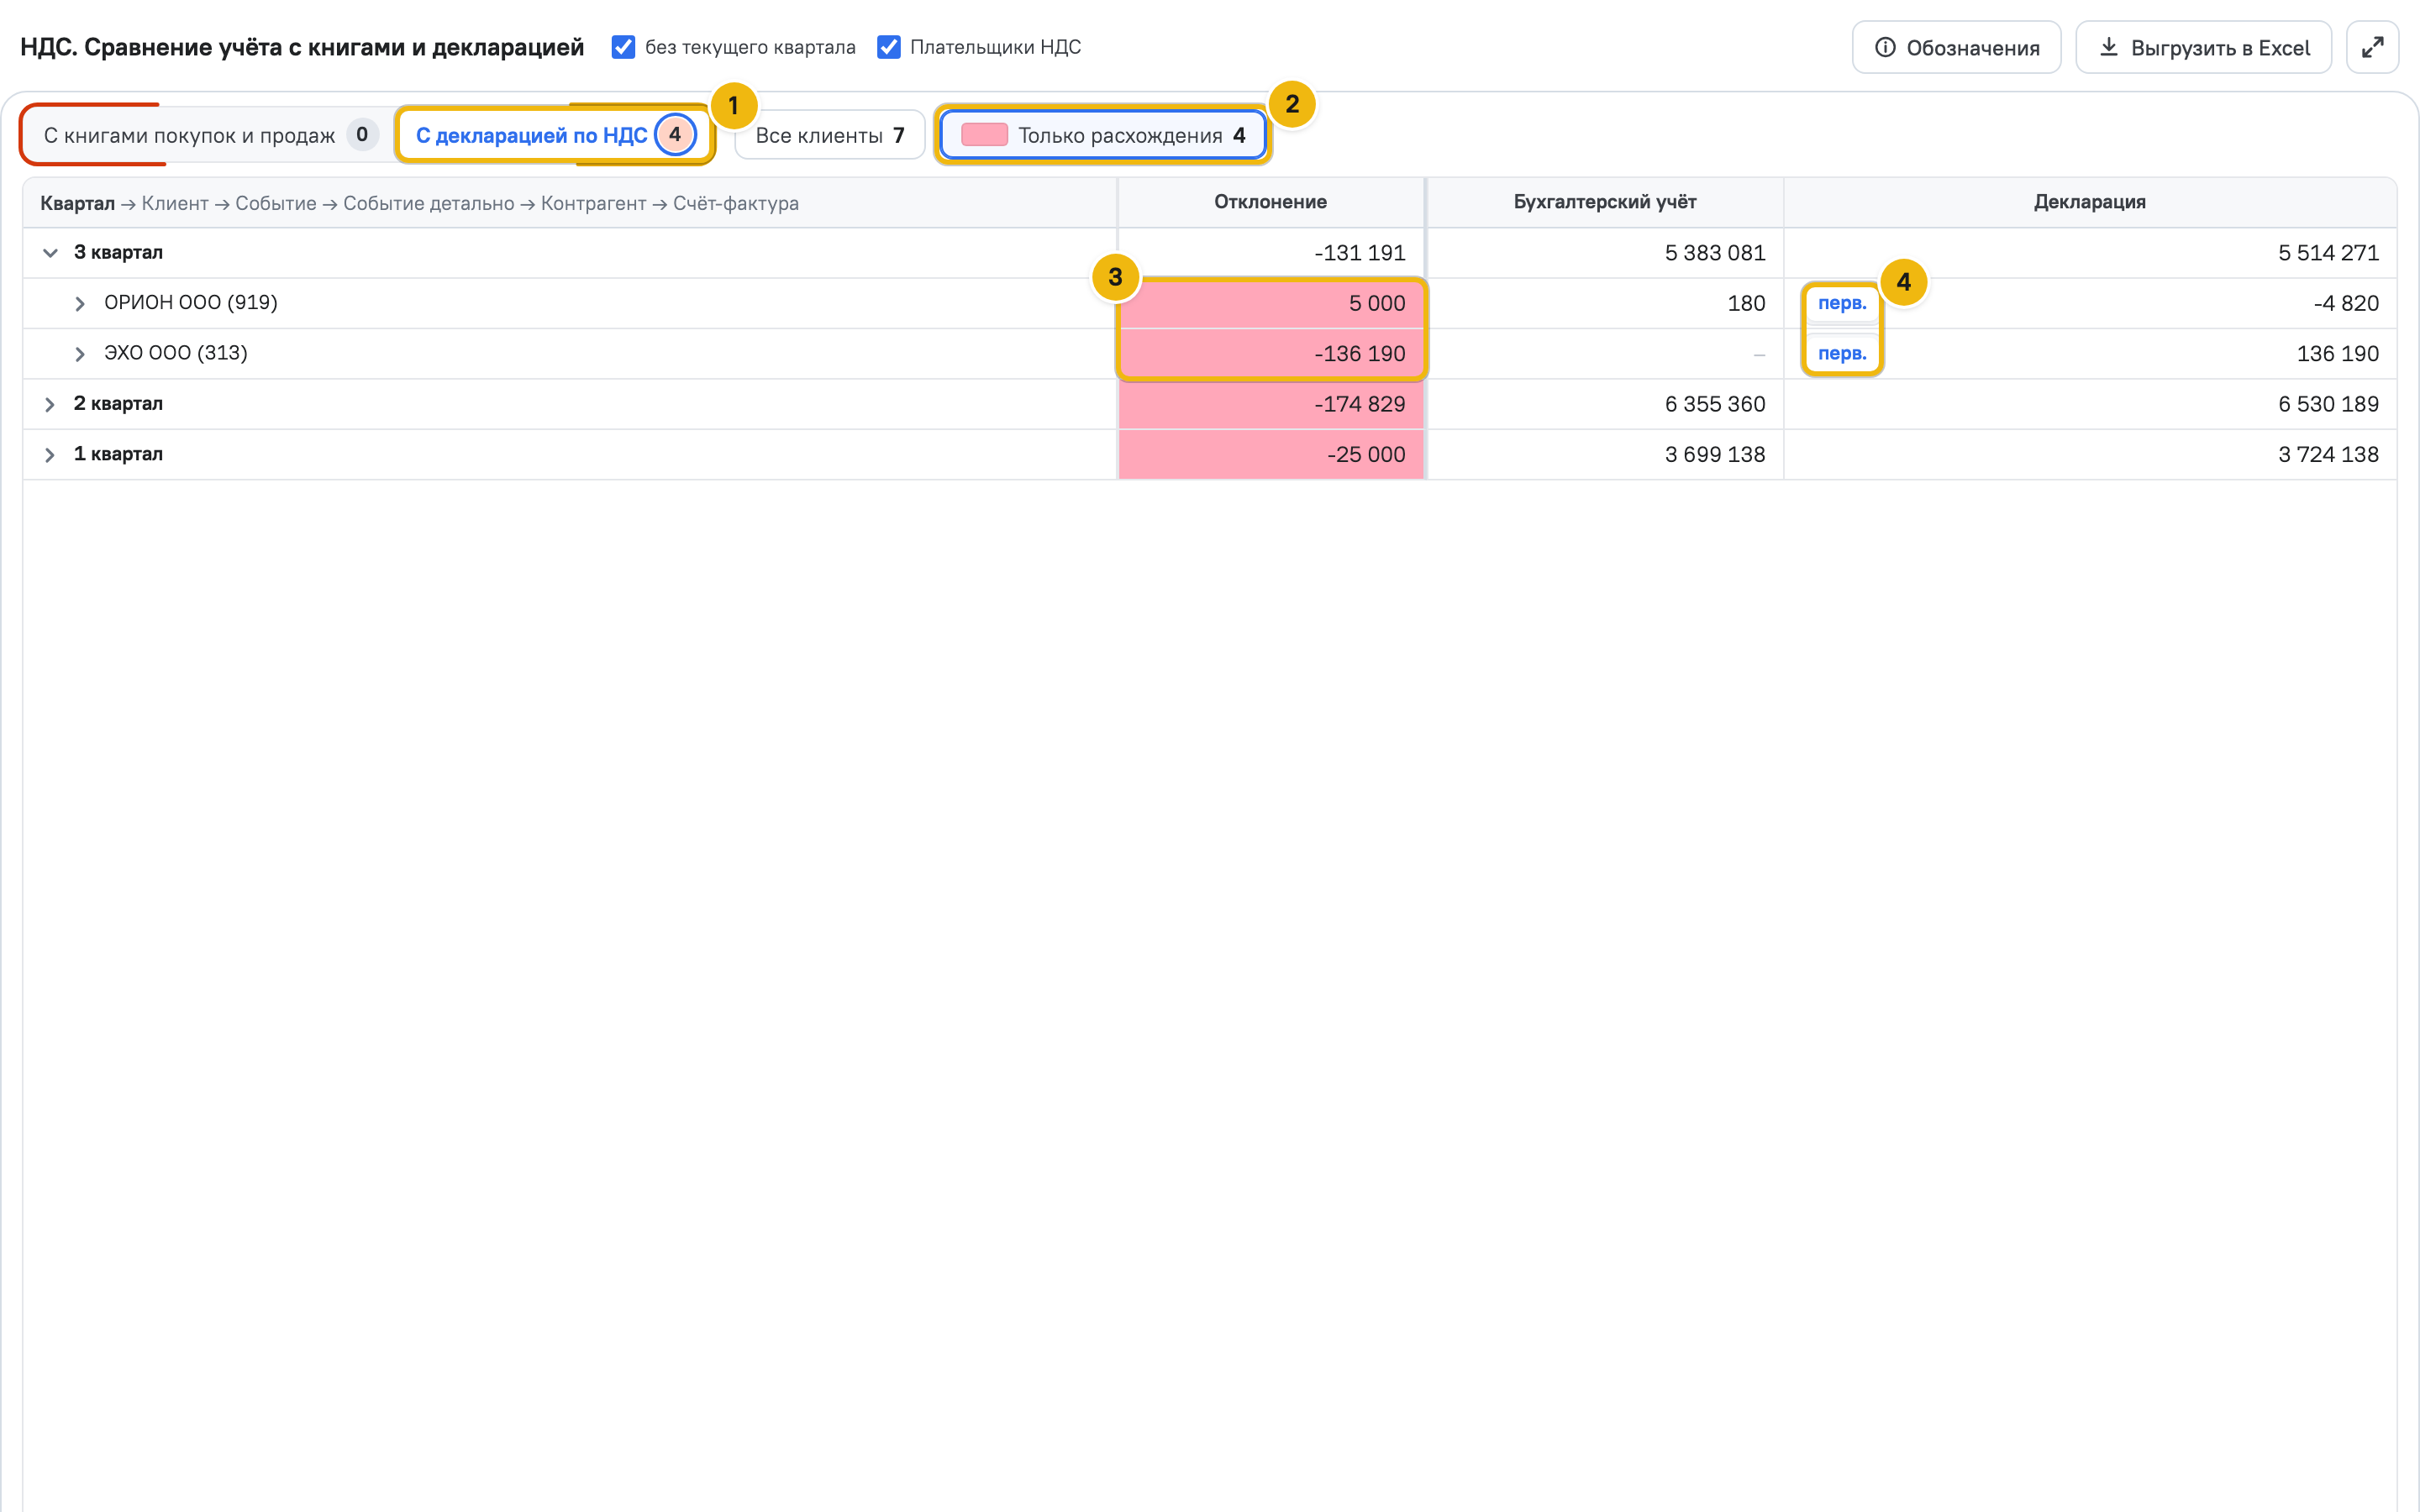
- Что сравниваем: с книгами покупок и продаж или с декларацией по НДС. Число — у скольких организаций не сходится итог.
- «Только расхождения» оставляет организации, у которых итог не сходится, а внутри них только несходящиеся строки.
- Отклонение. Зелёное — сходится, розовое — не сходится; раскрывайте строку до документа.
- Версии декларации за квартал: «перв.», «корр. 1» и так далее. Выберите версию, и отклонение пересчитается.
Данные декларации появляются, когда она отмечена в 1С — как это сделать.
Авансы покупателей и поставщикам. Две закладки устроены одинаково; на снимке — авансы покупателей.
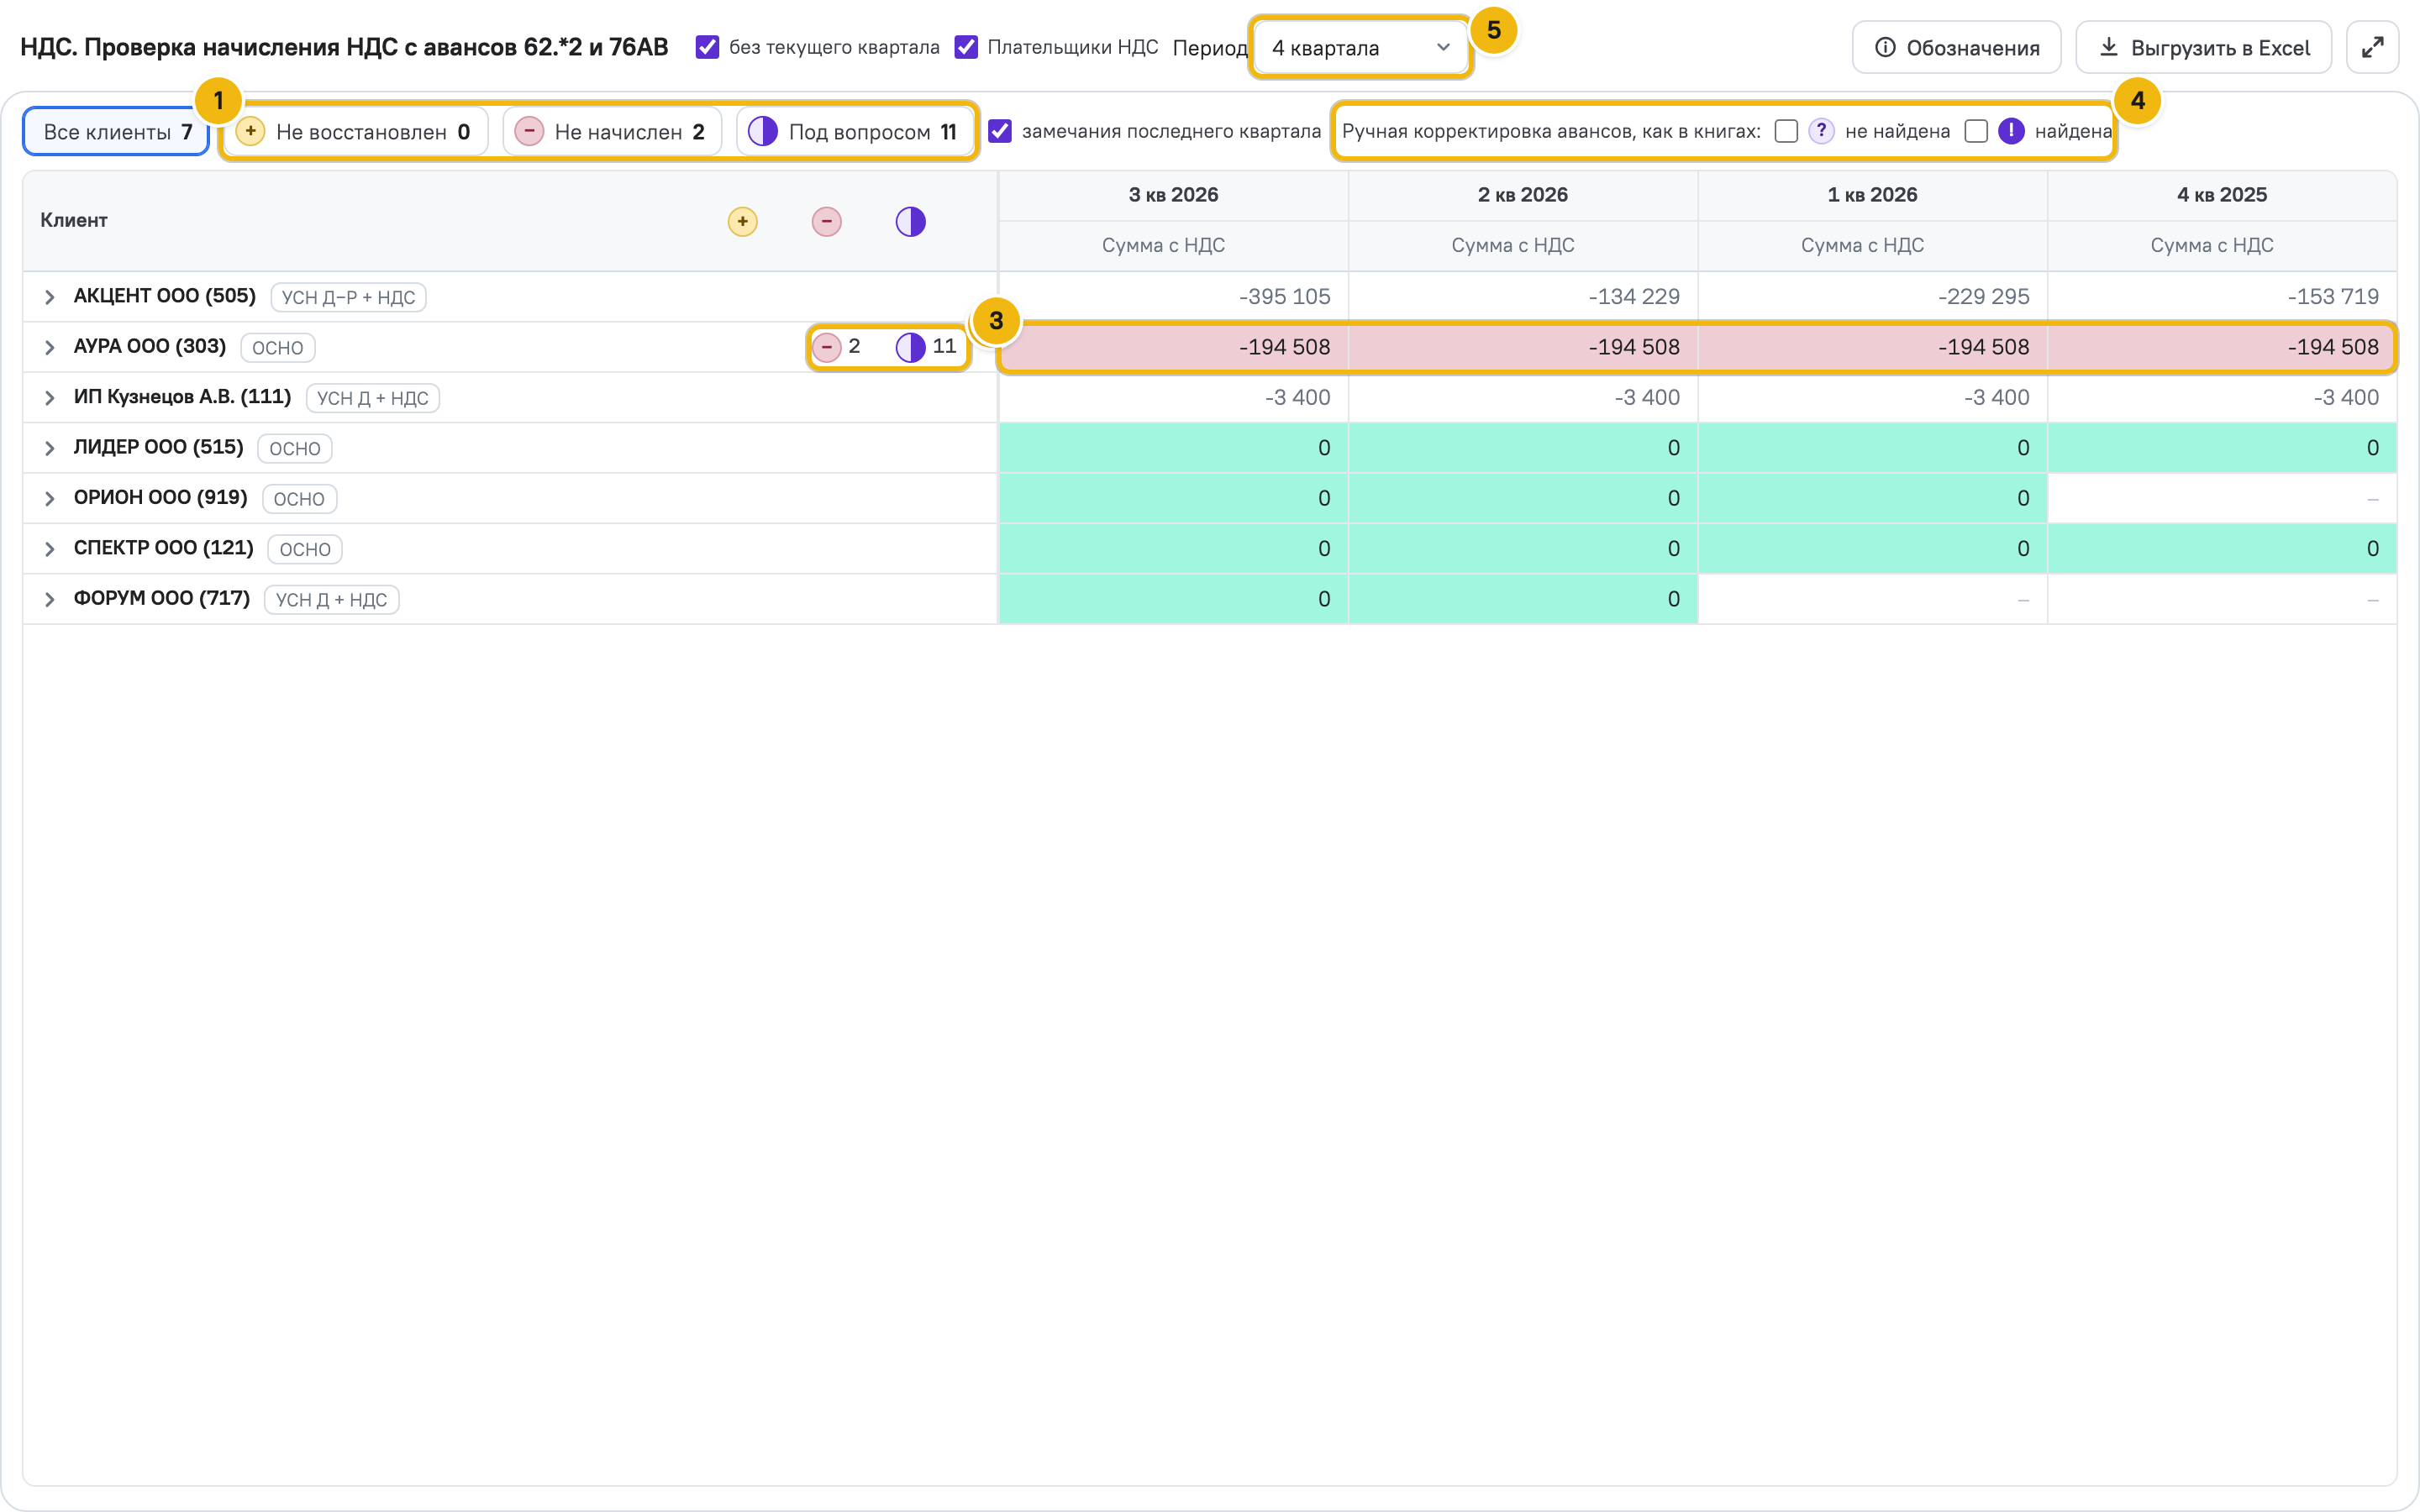
- Плитки: сколько покупателей с каждой пометкой. «Не начислен» — НДС с аванса не начислен; «Не восстановлен» — аванс зачли, а налог не приняли к вычету; «Под вопросом» — аванс в учёте закрыт проводкой в обход книг.
- Те же пометки у организации. Нажмите, и раскроются только покупатели с этой пометкой.
- Сумма с НДС по кварталам. Ноль на зелёном — всё сходится, розовая ячейка — есть замечание.
- Галочки показывают авансы «под вопросом» так, как они числятся в книгах, и включают их в итоги.
- Сколько кварталов показывать.
На закладке «НДС с авансов поставщикам (76.ВА)» в каждом квартале две колонки: «Сумма с НДС» и «НДС» — сколько вычета по авансу ещё можно принять. Плитка «Запас НДС» оставляет поставщиков, по авансам которых вычет ещё можно заявить.
По расхождениям в авансах покупателей БУХДАТА ставит задачи ответственному бухгалтеру и закрывает их, когда расхождение исправлено.
Часть данных, например версии декларации, приходит при актуальной версии расширения — см. Обновление расширения.
Особенности и выгоды
- Все организации и кварталы в одном отчёте: не нужно открывать каждую базу 1С.
- Из итога можно дойти до организации, контрагента, документа и счёта-фактуры.
- Ошибки в ставках, авансах и расхождения с книгами и декларацией видны до сдачи декларации.
- Исправленное в 1С исчезает из замечаний, остальное остаётся на виду.
- Любую закладку можно выгрузить в Excel.
Вывод
Отчёт «НДС» показывает главному бухгалтеру налог за квартал по всем организациям и места, где НДС посчитан неверно. Ошибки в ставках, авансах и сверке с декларацией находятся до отчётности, а не после запроса налоговой.